
Nov 19, 2026 · by BalayHub Admin · 7 min read
Housing Loan for Self-Employed Borrowers Without a Payslip
Housing loan for self-employed Filipinos: documents BPI, Metrobank, EastWest and PSBank publish, the ₱40,000 income floor, the 35% rule, Pag-IBIG's route.
A housing loan for self-employed borrowers in the Philippines is approved every day, but not on the documents an employee would bring. A store owner, a freelance designer, a dentist with a clinic: none of them has a payslip, and each bank's requirements page quietly assumes they do. The banks publish a second list for them, built on tax returns, audited statements and bank records, and that list is what this guide is about.
We read the published requirements of the four big lenders whose pages open without a login, BPI, Metrobank, EastWest and PSBank, and we compared them with Pag-IBIG's rules for members who pay their own contributions. If you are employed and simply want the standard checklist, our guide to bank housing loan requirements covers that side.
Why the payslip matters, and what replaces it
A bank lends against future income, and a payslip proves that the income exists, repeats monthly and has tax withheld. Without it the bank needs three substitutes: proof that the business or practice is real, proof of how much it earns, and proof that the money actually lands in an account you control.
The first is registration. Every bank in our sample asks for a Department of Trade and Industry certificate or mayor's permit for a sole proprietorship, or Securities and Exchange Commission papers for a partnership or corporation. The second is the income tax return with audited financial statements, which is where the real filter sits. The third is the working account, usually the last six months of bank statements, which the bank reads as the pulse of the business.
Freelancers often fail at the first step. Platform earnings paid to a personal e-wallet, with no BIR registration and no annual return, are invisible to a bank. The fix is administrative, not financial: register the activity with the BIR, file the annual return for the self-employed, BIR Form 1701, and route every payment through one bank account. From that point the paper trail starts, and most lenders want to see it run for at least two years.
The document list, bank by bank
| Bank | Self-employed documents published | Other published rules |
|---|---|---|
| BPI | DTI registration or mayor's permit; latest ITR with audited financial statements; six months of the working account with authorization to verify; at least three major suppliers and three major clients as trade references; part owners also submit their individual ITR | Appraisal fee ₱5,000 (about $78 / €71) including title verification; term up to 20 years |
| Metrobank | DTI certificate or business permit (sole proprietorship), articles of partnership, or SEC registration with by-laws and general information sheet; latest six months of bank statements; latest ITR and two years of audited statements only when total loans exceed ₱3,000,000 (about $47,000 / €42,800) | Filipino, at least 21; gross monthly family income of ₱40,000 (about $627 / €571); profitable business operation for the past three years; minimum loan ₱500,000 (about $7,840 / €7,130) |
| EastWest | DTI or SEC registration; latest three years of ITR with audited statements per the FAQ, two years on the main page; six months of bank statements; trade references. Professionals: PRC or IBP license, ITR with audited statements or BIR Form 1701 | Income of ₱40,000 (about $627 / €571) gross monthly; loan to value up to 80%, 90% for accredited developers, 60% for a lot; term up to 30 years for a house and lot, 20 for a condominium; age 21 to 65 at maturity |
| PSBank | Latest BIR Form 1701 with BIR stamp; latest audited financial statement with BIR stamp | Loan ₱500,000 to ₱25,000,000 (about $7,840 to $392,000 / €7,130 to €357,000); up to 80% of appraised value; term up to 25 years for a house or condo, 10 for a lot |
Two patterns stand out. Audited financial statements appear in every list, at Metrobank once total loans pass ₱3,000,000 (about $47,000 / €42,800), which means an accountant rather than a bookkeeper. And the bank statements are the document the bank uses to decide whether your declared income is believable.
The numbers the banks publish, and the one they do not
The income floor is explicit at two of the four. Metrobank and EastWest both require ₱40,000 (about $627 / €571) in gross monthly income, Metrobank counting the family's income together. Loan size starts at ₱500,000 (about $7,840 / €7,130) at Metrobank, EastWest and PSBank. Loan to value tops out at 80% of appraised value for an ordinary resale purchase, so the down payment is 20% plus closing costs.
What no bank publishes is the formula that turns a self-employed income into a maximum amortization. In practice lenders apply a ceiling to the share of monthly income that can go to the loan, and the figure most of them work around is 35%; our guide on the salary needed to buy a condo shows the 35% version with worked numbers. For a self-employed applicant the question is which income the bank will accept as the base: net income after expenses on the audited statements, or the average of the deposits in the working account. Banks tend to use the lower of the two, which is why a business that minimizes taxable income for the BIR can find itself qualifying for a smaller house than its cash flow suggests.
Run the loan you want through our Pag-IBIG housing loan calculator then divide the monthly amortization by 0.35. If the result is above the income your last ITR shows, the bank will see the same gap.
Pag-IBIG for the self-employed
Pag-IBIG Fund does not require an employer either, and its floor is lower than the banks'. A self-employed member qualifies with 24 monthly contributions, which do not need to be consecutive and can be completed with a lump sum, and submits business documents and bank statements in place of the Certificate of Employment, as our Pag-IBIG housing loan application guide details. The maximum loan, the rate tiers and the amortization math are in our guide to the Pag-IBIG housing loan computation.
The trade-off is a longer process and a loan amount tied to the appraised value and your proven capacity, with an income assessment that is kinder to irregular earners. Many self-employed buyers apply to both a bank and Pag-IBIG and take whichever approves the amount they need.
OFWs and overseas freelancers
An overseas Filipino worker is a special case of the no-payslip borrower, and the banks publish separate lists. Metrobank accepts a certificate of employment with salary, position and length of service, or the POEA contract, together with six months of remittance proof or three months of payslips, and caps the OFW term at 15 years. EastWest adds an attorney-in-fact under a Special Power of Attorney, notarized in the Philippines or apostilled abroad, and confirms that remittances can count as income subject to evaluation. A Filipino freelancing abroad for foreign clients sits between the two lists: treat yourself as self-employed for the documents and as an OFW for the remittance trail.
Our guide to the Pag-IBIG loan for OFWs covers the government route from abroad, and the remittance affordability tool converts a dollar or euro budget into the peso amortization a lender will test.
A twelve-month preparation plan
Start with the BIR. If the business or practice is not registered, register it and file the next annual return on time; a bank wants at least two consecutive returns, and EastWest's FAQ asks for three. Move every receipt into a single business account at the bank you intend to borrow from. Ask your accountant for audited statements. Keep an updated list of your main suppliers and customers with phone numbers; BPI and EastWest call them.
If you are married, your spouse becomes a co-borrower automatically at EastWest, and a spouse with a payslip changes the file. Clear small consumer debts, since the ceiling is measured against all your monthly obligations. Then apply for a loan whose amortization is comfortably under a third of the net income on your latest return. A refusal, when it comes, is usually a missing document or a thin paper trail, both of which a year fixes.
This article is based on the requirements the named banks published on their websites in November 2026 and on Pag-IBIG rules summarized in our guides. Terms change and each application is assessed individually; confirm with the lender before you commit to a purchase.
Dollar and euro figures are approximate conversions at ₱63.8 per US dollar and ₱70.1 per euro (ECB reference rates, 2026-11-20).
Frequently asked questions
Can a self-employed person get a housing loan in the Philippines?
Yes. BPI, Metrobank, EastWest and PSBank all publish requirements for self-employed applicants, built on business registration with the DTI or SEC, the latest income tax return, audited financial statements at most of them, and six months of bank statements in place of a payslip. Metrobank and EastWest set a floor of ₱40,000 (about $627 / €571) gross monthly income, and Metrobank asks for three years of profitable operation. Pag-IBIG accepts self-employed members with 24 contributions.
What documents does a freelancer need for a housing loan?
The same as any self-employed borrower: a BIR-registered activity, the annual return for the self-employed, BIR Form 1701, with audited financial statements, and six months of statements from the account where your clients pay you. Platform earnings paid to an e-wallet with no BIR registration do not count. Banks also ask for trade references, so keep a list of regular clients with contact details, and expect them to want two or three consecutive annual returns.
How much income do I need for a bank housing loan if I am self-employed?
Metrobank and EastWest publish a minimum of ₱40,000 (about $627 / €571) gross monthly income, Metrobank counting the whole family. Beyond the floor, lenders cap the share of income that can go to the amortization at roughly a third, and for a self-employed applicant they usually take the lower of the net income on the audited statements and the average deposits in the working account. Divide the amortization you want by 0.35 to see the income a bank will look for.
Is Pag-IBIG easier than a bank for self-employed borrowers?
Its entry rule is simpler: 24 monthly contributions, not necessarily consecutive and completable with a lump sum, plus business documents and bank statements instead of a Certificate of Employment. The loan amount is still tied to the appraised value and your proven capacity, and the process is slower than a bank's. Many self-employed buyers apply to both and accept whichever approves the amount they need.
Can an OFW without payslips get a housing loan?
Yes. Metrobank accepts a certificate of employment or the POEA contract with six months of remittance proof or three months of payslips, and caps the OFW term at 15 years. EastWest requires an attorney-in-fact under a Special Power of Attorney and counts remittances as income subject to evaluation. Pag-IBIG has its own route for members abroad. A Filipino freelancing for foreign clients should prepare the self-employed documents plus a clean remittance trail.
Ang housing loan para sa mga self-employed na borrower sa Pilipinas ay inaaprubahan araw-araw, pero hindi sa mga dokumentong dadalhin ng isang empleyado. Isang may-ari ng tindahan, isang freelance designer na binabayaran sa pamamagitan ng app, isang dentistang may klinika: wala sa kanila ang may payslip, at tahimik na ipinagpapalagay ng requirements page ng bawat bangko na mayroon sila. Naglalathala ang mga bangko ng ikalawang listahan para sa kanila, na nakabatay sa tax returns, audited statements at mga bank record, at ang listahang iyon ang paksa ng gabay na ito.
Binasa namin ang mga nakalathalang requirement ng apat na malalaking lender na ang mga page ay bumubukas nang walang login, BPI, Metrobank, EastWest at PSBank, at inihambing namin ang mga ito sa mga tuntunin ng Pag-IBIG para sa mga miyembrong nagbabayad ng sarili nilang kontribusyon. Kung ikaw ay empleyado at gusto mo lamang ang karaniwang checklist, sinasaklaw ng aming gabay sa mga requirement ng bank housing loan ang panig na iyon.
Bakit mahalaga ang payslip, at ano ang pumapalit dito
Nagpapautang ang bangko batay sa kita sa hinaharap, at pinatutunayan ng payslip na umiiral ang kita, umuulit buwan-buwan at may tax na kinakaltas. Kung wala ito, kailangan ng bangko ng tatlong kapalit: patunay na totoo ang negosyo o practice, patunay kung magkano ang kinikita nito, at patunay na ang pera ay talagang pumapasok sa account na kontrolado mo.
Ang una ay rehistro. Bawat bangko sa aming sample ay humihingi ng certificate mula sa Department of Trade and Industry o mayor's permit para sa sole proprietorship, o mga papeles mula sa Securities and Exchange Commission para sa partnership o korporasyon. Ang ikalawa ay ang income tax return kasama ang audited financial statements, na siyang kinaroroonan ng tunay na filter. Ang ikatlo ay ang working account, kadalasan ang huling anim na buwan ng bank statements, na binabasa ng bangko bilang pulso ng negosyo.
Madalas bumagsak ang mga freelancer sa unang hakbang. Ang kita mula sa platform na ibinabayad sa personal na e-wallet, na walang BIR registration at walang annual return, ay hindi nakikita ng bangko. Administratibo ang solusyon, hindi pinansyal: irehistro ang aktibidad sa BIR, i-file ang annual return para sa self-employed, ang BIR Form 1701, at idaan ang bawat bayad sa isang bank account. Mula sa puntong iyon nagsisimula ang paper trail, at karamihan ng lender ay gustong makita itong tumakbo nang hindi bababa sa dalawang taon.
Ang listahan ng dokumento, bangko por bangko
| Bangko | Mga nakalathalang dokumento para sa self-employed | Iba pang nakalathalang tuntunin |
|---|---|---|
| BPI | DTI registration o mayor's permit; pinakabagong ITR na may audited financial statements; anim na buwan ng working account na may awtorisasyon para beripikahin; hindi bababa sa tatlong pangunahing supplier at tatlong pangunahing kliyente bilang trade references; ang mga part owner ay nagsusumite rin ng kanilang indibidwal na ITR | Appraisal fee na ₱5,000 (mga $78 / €71) kasama ang title verification; term hanggang 20 taon |
| Metrobank | DTI certificate o business permit (sole proprietorship), articles of partnership, o SEC registration na may by-laws at general information sheet; pinakabagong anim na buwan ng bank statements; pinakabagong ITR at dalawang taon ng audited statements kapag lamang lumampas sa ₱3,000,000 (mga $47,000 / €42,800) ang kabuuang loan | Pilipino, hindi bababa sa 21; gross monthly family income na ₱40,000 (mga $627 / €571); kumikitang operasyon ng negosyo sa nakalipas na tatlong taon; minimum na loan na ₱500,000 (mga $7,840 / €7,130) |
| EastWest | DTI o SEC registration; pinakabagong tatlong taon ng ITR na may audited statements ayon sa FAQ, dalawang taon sa main page; anim na buwan ng bank statements; trade references. Mga propesyonal: PRC o IBP license, ITR na may audited statements o BIR Form 1701 | Kita na ₱40,000 (mga $627 / €571) gross kada buwan; loan to value hanggang 80%, 90% para sa mga accredited developer, 60% para sa lote; term hanggang 30 taon para sa house and lot, 20 para sa condominium; edad 21 hanggang 65 sa maturity |
| PSBank | Pinakabagong BIR Form 1701 na may BIR stamp; pinakabagong audited financial statement na may BIR stamp | Loan na ₱500,000 hanggang ₱25,000,000 (mga $7,840 hanggang $392,000 / €7,130 hanggang €357,000); hanggang 80% ng appraised value; term hanggang 25 taon para sa bahay o condo, 10 para sa lote |
Dalawang pattern ang namumukod. Lumilitaw ang audited financial statements sa bawat listahan, sa Metrobank kapag lumampas na sa ₱3,000,000 (mga $47,000 / €42,800) ang kabuuang loan, na nangangahulugang accountant sa halip na bookkeeper. At ang bank statements ang dokumentong ginagamit ng bangko para magdesisyon kung kapani-paniwala ang idineklara mong kita.
Ang mga numerong inilalathala ng mga bangko, at ang isang hindi nila inilalathala
Malinaw ang income floor sa dalawa sa apat. Parehong humihingi ang Metrobank at EastWest ng ₱40,000 (mga $627 / €571) na gross monthly income, kung saan binibilang ng Metrobank ang kita ng buong pamilya nang sama-sama. Nagsisimula ang laki ng loan sa ₱500,000 (mga $7,840 / €7,130) sa Metrobank, EastWest at PSBank. Ang loan to value ay umaabot nang pinakamataas sa 80% ng appraised value para sa ordinaryong resale purchase, na naglalagay ng down payment sa 20% dagdag pa ang closing costs.
Ang hindi inilalathala ng kahit anong bangko ay ang formula na nagiging maximum amortization ang kita ng self-employed. Sa praktika, naglalapat ang mga lender ng ceiling sa bahagi ng buwanang kita na maaaring mapunta sa loan, at ang figure na pinag-iikutan ng karamihan ay 35%; ipinapakita ng aming gabay sa suweldong kailangan para makabili ng condo ang 35% na bersyon na may mga sample na kalkulasyon. Para sa self-employed na aplikante, ang tanong ay aling kita ang tatanggapin ng bangko bilang base: ang net income pagkatapos ng gastos sa audited statements, o ang average ng mga deposito sa working account. Karaniwang ginagamit ng mga bangko ang mas mababa sa dalawa, kaya ang negosyong nagpapaliit ng taxable income para sa BIR ay maaaring maging kwalipikado sa mas maliit na bahay kaysa sa ipinahihiwatig ng cash flow nito.
Patakbuhin ang loan na gusto mo sa aming Pag-IBIG housing loan calculator bago ka makipag-usap sa kahit sino, pagkatapos hatiin ang buwanang amortization sa 0.35. Kung ang resulta ay mas mataas sa kitang ipinapakita ng huli mong ITR, makikita ng bangko ang parehong gap.
Pag-IBIG para sa self-employed
Hindi rin humihingi ng employer ang Pag-IBIG Fund, at mas mababa ang floor nito kaysa sa mga bangko. Kwalipikado ang self-employed na miyembro sa 24 na buwanang kontribusyon, na hindi kailangang magkasunod at maaaring kumpletuhin sa pamamagitan ng lump sum, at nagsusumite ng mga dokumento ng negosyo at bank statements kapalit ng Certificate of Employment, gaya ng idinedetalye ng aming gabay sa pag-apply ng Pag-IBIG housing loan. Ang maximum loan, ang mga rate tier at ang amortization math ay nasa aming gabay sa Pag-IBIG housing loan computation.
Ang kapalit ay mas mahabang proseso at halaga ng loan na nakatali sa appraised value at sa napatunayan mong kapasidad, na may income assessment na mas maluwag sa mga iregular ang kita. Maraming self-employed na buyer ang nag-aapply sa parehong bangko at Pag-IBIG at kinukuha kung alin ang mag-aapruba sa halagang kailangan nila.
Mga OFW at mga freelancer sa ibang bansa
Ang overseas Filipino worker ay espesyal na kaso ng borrower na walang payslip, at naglalathala ang mga bangko ng hiwalay na listahan. Tumatanggap ang Metrobank ng certificate of employment na may suweldo, posisyon at tagal ng serbisyo, o ng POEA contract, kasama ang anim na buwan ng patunay ng remittance o tatlong buwan ng payslips, at nililimitahan ang term para sa OFW sa 15 taon. Nagdaragdag ang EastWest ng attorney-in-fact sa ilalim ng Special Power of Attorney, na notaryado sa Pilipinas o apostilled sa ibang bansa, at kinukumpirma na maaaring ibilang ang remittance bilang kita na nakasalalay sa pagsusuri. Ang Pilipinong nag-freelance sa ibang bansa para sa mga dayuhang kliyente ay nasa pagitan ng dalawang listahan: ituring ang sarili bilang self-employed para sa mga dokumento at bilang OFW para sa remittance trail.
Sinasaklaw ng aming gabay sa Pag-IBIG loan para sa mga OFW ang ruta ng gobyerno mula sa ibang bansa, at ang remittance affordability tool ay nagko-convert ng budget sa dolyar o euro sa peso amortization na susubukin ng lender.
Labindalawang buwang plano ng paghahanda
Magsimula sa BIR. Kung hindi pa rehistrado ang negosyo o practice, irehistro ito at i-file ang susunod na annual return sa tamang oras; gusto ng bangko ng hindi bababa sa dalawang magkasunod na return, at humihingi ng tatlo ang FAQ ng EastWest. Ilipat ang bawat resibo sa isang business account sa bangkong balak mong hingan ng loan. Humingi sa iyong accountant ng audited statements. Panatilihing updated ang listahan ng iyong mga pangunahing supplier at customer na may numero ng telepono; tinatawagan sila ng BPI at EastWest.
Kung ikaw ay kasal, awtomatikong nagiging co-borrower ang iyong asawa sa EastWest, at ang asawang may payslip ay nagbabago sa file. Linisin ang maliliit na consumer debt, dahil sinusukat ang ceiling kontra sa lahat ng iyong buwanang obligasyon. Pagkatapos, mag-apply para sa loan na ang amortization ay komportableng mas mababa sa isang-katlo ng net income sa huli mong return. Ang pagtanggi, kapag dumating, ay karaniwang dahil sa nawawalang dokumento o manipis na paper trail, na parehong naaayos sa loob ng isang taon.
Ang artikulong ito ay batay sa mga requirement na inilathala ng mga nabanggit na bangko sa kanilang mga website noong Nobyembre 2026 at sa mga tuntunin ng Pag-IBIG na binuod sa aming mga gabay. Nagbabago ang mga termino at bawat aplikasyon ay sinusuri nang indibidwal; kumpirmahin sa lender bago ka magkomit sa pagbili.
Tinatayang conversion lang ang mga halaga sa dollar at euro, sa ₱63.8 kada US dollar at ₱70.1 kada euro (ECB reference rates, 2026-11-20).
Mga madalas itanong
Makakakuha ba ng housing loan ang self-employed sa Pilipinas?
Oo. Lahat ng BPI, Metrobank, EastWest at PSBank ay naglalathala ng mga requirement para sa mga self-employed na aplikante, na nakabatay sa rehistro ng negosyo sa DTI o SEC, sa pinakabagong income tax return, sa audited financial statements sa karamihan sa kanila, at sa anim na buwan ng bank statements kapalit ng payslip. Nagtatakda ang Metrobank at EastWest ng floor na ₱40,000 (mga $627 / €571) gross monthly income, at humihingi ang Metrobank ng tatlong taon ng kumikitang operasyon. Tumatanggap ang Pag-IBIG ng mga self-employed na miyembro na may 24 na kontribusyon.
Anong mga dokumento ang kailangan ng freelancer para sa housing loan?
Pareho sa anumang self-employed na borrower: aktibidad na rehistrado sa BIR, ang annual return para sa self-employed, ang BIR Form 1701, na may audited financial statements, at anim na buwan ng statements mula sa account kung saan nagbabayad ang iyong mga kliyente. Hindi binibilang ang kita mula sa platform na ibinabayad sa e-wallet na walang BIR registration. Humihingi rin ang mga bangko ng trade references, kaya magtabi ng listahan ng mga regular na kliyente na may contact details, at asahan na gugustuhin nila ang dalawa o tatlong magkasunod na annual return.
Magkano ang kitang kailangan ko para sa bank housing loan kung self-employed ako?
Naglalathala ang Metrobank at EastWest ng minimum na ₱40,000 (mga $627 / €571) gross monthly income, kung saan binibilang ng Metrobank ang buong pamilya. Lampas sa floor, nililimitahan ng mga lender ang bahagi ng kita na maaaring mapunta sa amortization sa humigit-kumulang isang-katlo, at para sa self-employed na aplikante, karaniwan nilang kinukuha ang mas mababa sa net income sa audited statements at sa average ng mga deposito sa working account. Hatiin ang amortization na gusto mo sa 0.35 para makita ang kitang hahanapin ng bangko.
Mas madali ba ang Pag-IBIG kaysa bangko para sa mga self-employed na borrower?
Mas simple ang tuntunin nito sa pagpasok: 24 na buwanang kontribusyon, na hindi kailangang magkasunod at maaaring kumpletuhin sa lump sum, dagdag ang mga dokumento ng negosyo at bank statements sa halip na Certificate of Employment. Nakatali pa rin ang halaga ng loan sa appraised value at sa napatunayan mong kapasidad, at mas mabagal ang proseso kaysa sa bangko. Maraming self-employed na buyer ang nag-aapply sa pareho at tinatanggap kung alin ang mag-aapruba sa halagang kailangan nila.
Makakakuha ba ng housing loan ang OFW na walang payslip?
Oo. Tumatanggap ang Metrobank ng certificate of employment o ng POEA contract kasama ang anim na buwan ng patunay ng remittance o tatlong buwan ng payslips, at nililimitahan ang term para sa OFW sa 15 taon. Humihingi ang EastWest ng attorney-in-fact sa ilalim ng Special Power of Attorney at binibilang ang remittance bilang kita na nakasalalay sa pagsusuri. May sariling ruta ang Pag-IBIG para sa mga miyembro sa ibang bansa. Ang Pilipinong nag-freelance para sa mga dayuhang kliyente ay dapat maghanda ng mga dokumento ng self-employed dagdag ang malinis na remittance trail.
Ang housing loan alang sa mga self-employed nga nangutang sa Pilipinas gina-aprobahan matag adlaw, apan dili pinaagi sa mga dokumento nga dad-on sa usa ka empleyado. Usa ka tag-iya sa tindahan, usa ka freelance designer nga gibayran pinaagi sa app, usa ka dentista nga adunay klinika: wala ni usa kanila ang payslip, ug ang requirements page sa matag bangko hilom nga nag-isip nga aduna sila. Ang mga bangko nagpatik og ikaduhang lista alang kanila, nga gitukod sa mga tax return, audited statements ug mga rekord sa bangko, ug kana nga lista mao ang hisgotan niini nga giya.
Gibasa namo ang gipatik nga mga requirement sa upat ka dagkong lender kansang mga panid maabli nga dili kinahanglan mo-login, ang BPI, Metrobank, EastWest ug PSBank, ug gitandi namo kini sa mga lagda sa Pag-IBIG alang sa mga miyembro nga nagbayad sa ilang kaugalingong kontribusyon. Kon empleyado ka ug gusto lang sa standard nga checklist, ang among giya sa mga requirement sa housing loan sa bangko naglangkob sa maong bahin.
Ngano nga importante ang payslip, ug unsa ang mopuli niini
Ang bangko mopahulam basi sa umaabot nga kita, ug ang payslip nagpamatuod nga anaa ang kita, mobalik-balik matag bulan ug adunay tax nga gi-withhold. Kon wala kini, tulo ka kapuli ang kinahanglan sa bangko: pamatuod nga tinuod ang negosyo o practice, pamatuod kon pila ang kita niini, ug pamatuod nga ang kuwarta tinuod nga moabot sa usa ka account nga imong gikontrolar.
Ang una mao ang rehistro. Ang matag bangko sa among sample mangayo og sertipiko gikan sa Department of Trade and Industry o mayor's permit alang sa sole proprietorship, o mga papeles sa Securities and Exchange Commission alang sa partnership o korporasyon. Ang ikaduha mao ang income tax return uban ang audited financial statements, nga mao ang nahimutangan sa tinuod nga filter. Ang ikatulo mao ang working account, kasagaran ang katapusang unom ka bulan sa mga bank statement, nga gibasa sa bangko isip pulso sa negosyo.
Ang mga freelancer kasagarang mapakyas sa unang lakang. Ang kita gikan sa platform nga gibayad sa personal nga e-wallet, nga walay BIR registration ug walay annual return, dili makita sa bangko. Ang solusyon administratibo, dili pinansyal: irehistro ang kalihokan sa BIR, i-file ang annual return alang sa self-employed, ang BIR Form 1701, ug ipaagi ang matag bayad sa usa lamang ka bank account. Gikan niana nga punto magsugod ang paper trail, ug kadaghanan sa mga lender gusto nga makita kini nga nagdagan sulod sa labing menos duha ka tuig.
Ang lista sa dokumento, bangko por bangko
| Bangko | Mga dokumento sa self-employed nga gipatik | Ubang gipatik nga mga lagda |
|---|---|---|
| BPI | DTI registration o mayor's permit; pinakabag-o nga ITR uban ang audited financial statements; unom ka bulan sa working account uban ang awtorisasyon sa pag-verify; labing menos tulo ka dagkong supplier ug tulo ka dagkong kliyente isip trade reference; ang mga part owner mosumiter usab sa ilang indibidwal nga ITR | Appraisal fee ₱5,000 (mga $78 / €71) lakip ang title verification; termino hangtod 20 ka tuig |
| Metrobank | DTI certificate o business permit (sole proprietorship), articles of partnership, o SEC registration uban ang by-laws ug general information sheet; pinakabag-o nga unom ka bulan sa mga bank statement; pinakabag-o nga ITR ug duha ka tuig sa audited statements kon molapas lamang sa ₱3,000,000 (mga $47,000 / €42,800) ang kinatibuk-ang loan | Pilipino, labing menos 21; gross monthly family income nga ₱40,000 (mga $627 / €571); ginansyahan nga operasyon sa negosyo sa miaging tulo ka tuig; minimum nga loan ₱500,000 (mga $7,840 / €7,130) |
| EastWest | DTI o SEC registration; pinakabag-o nga tulo ka tuig sa ITR uban ang audited statements sumala sa FAQ, duha ka tuig sa main page; unom ka bulan sa mga bank statement; mga trade reference. Mga propesyonal: PRC o IBP license, ITR uban ang audited statements o BIR Form 1701 | Kita nga ₱40,000 (mga $627 / €571) gross kada bulan; loan to value hangtod 80%, 90% alang sa mga accredited developer, 60% alang sa lote; termino hangtod 30 ka tuig alang sa balay ug lote, 20 alang sa condominium; edad 21 hangtod 65 sa maturity |
| PSBank | Pinakabag-o nga BIR Form 1701 nga adunay BIR stamp; pinakabag-o nga audited financial statement nga adunay BIR stamp | Loan ₱500,000 hangtod ₱25,000,000 (mga $7,840 hangtod $392,000 / €7,130 hangtod €357,000); hangtod 80% sa appraised value; termino hangtod 25 ka tuig alang sa balay o condo, 10 alang sa lote |
Duha ka sumbanan ang mogula. Ang audited financial statements makita sa matag lista, sa Metrobank kon molapas na sa ₱3,000,000 (mga $47,000 / €42,800) ang kinatibuk-ang loan, nga nagpasabot nga usa ka accountant imbes nga usa ka bookkeeper. Ug ang mga bank statement mao ang dokumento nga gigamit sa bangko aron modesisyon kon katuohan ba ang imong gideklarar nga kita.
Ang mga numero nga gipatik sa mga bangko, ug ang usa nga wala nila ipatik
Ang income floor klaro sa duha sa upat. Ang Metrobank ug EastWest parehong nagkinahanglan og ₱40,000 (mga $627 / €571) nga gross monthly income, nga ang Metrobank nag-ihap sa kita sa tibuok pamilya. Ang gidak-on sa loan magsugod sa ₱500,000 (mga $7,840 / €7,130) sa Metrobank, EastWest ug PSBank. Ang loan to value motaas hangtod sa 80% sa appraised value alang sa ordinaryong resale purchase, nga nagbutang sa down payment sa 20% dugang sa closing costs.
Ang wala ipatik sa bisan unsang bangko mao ang pormula nga mohimo sa kita sa self-employed ngadto sa maximum nga amortization. Sa praktika, ang mga lender nagbutang og kisame sa bahin sa binulan nga kita nga mahimong moadto sa loan, ug ang numero nga gigamit sa kadaghanan kanila mao ang 35%; ang among giya bahin sa suweldo nga gikinahanglan aron makapalit og condo nagpakita sa 35% nga bersyon uban ang mga gikuwenta nga numero. Alang sa usa ka self-employed nga aplikante, ang pangutana mao kon unsa nga kita ang dawaton sa bangko isip base: ang net income human sa mga gasto sa audited statements, o ang average sa mga deposito sa working account. Ang mga bangko kasagarang mogamit sa mas ubos sa duha, mao nga ang usa ka negosyo nga nagpagamay sa taxable income alang sa BIR mahimong makakuwalipikar alang sa mas gamay nga balay kaysa sa gisugyot sa cash flow niini.
Ipaagi ang loan nga gusto nimo sa among Pag-IBIG housing loan calculator sa wala ka pa makigsulti sa bisan kinsa, dayon bahina ang binulan nga amortization sa 0.35. Kon ang resulta labaw sa kita nga gipakita sa imong katapusang ITR, makita sa bangko ang samang gintang.
Pag-IBIG alang sa self-employed
Ang Pag-IBIG Fund wala usab magkinahanglan og employer, ug ang floor niini mas ubos kaysa sa mga bangko. Ang usa ka self-employed nga miyembro makakuwalipikar pinaagi sa 24 ka binulan nga kontribusyon, nga dili kinahanglan nga sunod-sunod ug makompleto pinaagi sa lump sum, ug mosumiter og mga dokumento sa negosyo ug mga bank statement puli sa Certificate of Employment, sama sa gidetalye sa among giya sa aplikasyon sa Pag-IBIG housing loan. Ang maximum nga loan, ang mga tier sa rate ug ang matematika sa amortization anaa sa among giya sa kuwenta sa Pag-IBIG housing loan.
Ang baylo mao ang mas taas nga proseso ug usa ka kantidad sa loan nga gihigot sa appraised value ug sa imong napamatud-an nga kapasidad, uban ang usa ka income assessment nga mas maluloy-on sa mga dili regular ang kita. Daghang self-employed nga mamalit mag-apply sa bangko ug sa Pag-IBIG ug kuhaon kon kinsa ang mo-aprobar sa kantidad nga ilang gikinahanglan.
Mga OFW ug mga freelancer sa gawas sa nasod
Ang usa ka overseas Filipino worker usa ka espesyal nga kaso sa nangutang nga walay payslip, ug ang mga bangko nagpatik og lahi nga mga lista. Ang Metrobank modawat og certificate of employment nga adunay suweldo, posisyon ug gitas-on sa serbisyo, o sa POEA contract, uban ang unom ka bulan nga pamatuod sa remittance o tulo ka bulan nga payslip, ug nagbutang og limit sa termino sa OFW sa 15 ka tuig. Ang EastWest nagdugang og attorney-in-fact ubos sa Special Power of Attorney, nga notaryado sa Pilipinas o apostilled sa gawas sa nasod, ug nagkumpirma nga ang mga remittance mahimong maihap isip kita nga ubos sa evaluation. Ang usa ka Pilipino nga nag-freelance sa gawas sa nasod alang sa mga langyaw nga kliyente nahimutang sa tunga sa duha ka lista: isipa ang imong kaugalingon nga self-employed alang sa mga dokumento ug OFW alang sa remittance trail.
Ang among giya sa Pag-IBIG loan alang sa mga OFW naglangkob sa ruta sa gobyerno gikan sa gawas sa nasod, ug ang remittance affordability tool mo-convert sa budget nga dolyar o euro ngadto sa peso nga amortization nga susihon sa lender.
Usa ka dose ka bulan nga plano sa pagpangandam
Sugdi sa BIR. Kon wala pa marehistro ang negosyo o practice, irehistro kini ug i-file ang sunod nga annual return sa tukmang panahon; ang bangko gusto og labing menos duha ka sunod-sunod nga return, ug ang FAQ sa EastWest mangayo og tulo. Ibalhin ang matag resibo ngadto sa usa lamang ka business account sa bangko nga gusto nimong utangan. Pangayoa ang imong accountant og audited statements. Pagtipig og updated nga lista sa imong mga nag-unang supplier ug kustomer uban ang mga numero sa telepono; tawagan kini sa BPI ug EastWest.
Kon minyo ka, ang imong kapikas awtomatikong mahimong co-borrower sa EastWest, ug ang usa ka kapikas nga adunay payslip makausab sa file. Hawani ang gagmay nga consumer debt, kay ang kisame gisukod batok sa tanan nimong binulan nga obligasyon. Dayon mag-apply og loan kansang amortization komportable nga ubos sa usa ka ikatulo sa net income sa imong pinakabag-o nga return. Ang usa ka pagdumili, kon moabot, kasagaran tungod sa nawala nga dokumento o nipis nga paper trail, nga parehong maayo sa usa ka tuig.
Kini nga artikulo gibase sa mga requirement nga gipatik sa gingalan nga mga bangko sa ilang mga website sa Nobyembre 2026 ug sa mga lagda sa Pag-IBIG nga gisumaryo sa among mga giya. Mausab ang mga termino ug ang matag aplikasyon gisusi nga tagsa-tagsa; kumpirmaha sa lender sa wala ka pa mokomitir sa pagpalit.
Banabana lang ang mga conversion sa dollar ug euro, sa ₱63.8 matag US dollar ug ₱70.1 matag euro (ECB reference rates, 2026-11-20).
Mga kasagarang pangutana
Makakuha ba og housing loan ang usa ka self-employed nga tawo sa Pilipinas?
Oo. Ang BPI, Metrobank, EastWest ug PSBank tanan nagpatik og mga requirement alang sa mga self-employed nga aplikante, nga gitukod sa business registration sa DTI o SEC, sa pinakabag-o nga income tax return, sa audited financial statements sa kadaghanan kanila, ug sa unom ka bulan sa mga bank statement puli sa payslip. Ang Metrobank ug EastWest nagbutang og floor nga ₱40,000 (mga $627 / €571) gross monthly income, ug ang Metrobank mangayo og tulo ka tuig nga ginansyahan nga operasyon. Ang Pag-IBIG modawat sa mga self-employed nga miyembro nga adunay 24 ka kontribusyon.
Unsa nga mga dokumento ang kinahanglan sa usa ka freelancer alang sa housing loan?
Pareho sa bisan unsang self-employed nga nangutang: usa ka kalihokan nga narehistro sa BIR, ang annual return alang sa self-employed, ang BIR Form 1701, uban ang audited financial statements, ug unom ka bulan sa mga statement gikan sa account diin mobayad ang imong mga kliyente. Ang kita gikan sa platform nga gibayad sa e-wallet nga walay BIR registration dili maihap. Ang mga bangko mangayo usab og mga trade reference, busa pagtipig og lista sa mga regular nga kliyente uban ang contact details, ug paabota nga gusto nila ang duha o tulo ka sunod-sunod nga annual return.
Pila ang kita nga kinahanglan nako alang sa housing loan sa bangko kon self-employed ako?
Ang Metrobank ug EastWest nagpatik og minimum nga ₱40,000 (mga $627 / €571) gross monthly income, nga ang Metrobank nag-ihap sa tibuok pamilya. Lapas sa floor, ang mga lender nagbutang og limit sa bahin sa kita nga mahimong moadto sa amortization sa mga usa ka ikatulo, ug alang sa usa ka self-employed nga aplikante kasagaran nilang kuhaon ang mas ubos tali sa net income sa audited statements ug sa average nga deposito sa working account. Bahina ang amortization nga gusto nimo sa 0.35 aron makita ang kita nga pangitaon sa bangko.
Mas sayon ba ang Pag-IBIG kaysa bangko alang sa mga self-employed nga nangutang?
Mas simple ang lagda sa pagsulod niini: 24 ka binulan nga kontribusyon, dili kinahanglan sunod-sunod ug makompleto pinaagi sa lump sum, dugang sa mga dokumento sa negosyo ug mga bank statement imbes sa Certificate of Employment. Ang kantidad sa loan gihigot gihapon sa appraised value ug sa imong napamatud-an nga kapasidad, ug ang proseso mas hinay kaysa sa bangko. Daghang self-employed nga mamalit mag-apply sa duha ug modawat kon kinsa ang mo-aprobar sa kantidad nga ilang gikinahanglan.
Makakuha ba og housing loan ang usa ka OFW nga walay payslip?
Oo. Ang Metrobank modawat og certificate of employment o sa POEA contract uban ang unom ka bulan nga pamatuod sa remittance o tulo ka bulan nga payslip, ug naglimit sa termino sa OFW sa 15 ka tuig. Ang EastWest nagkinahanglan og attorney-in-fact ubos sa Special Power of Attorney ug nag-ihap sa mga remittance isip kita nga ubos sa evaluation. Ang Pag-IBIG adunay kaugalingong ruta alang sa mga miyembro sa gawas sa nasod. Ang usa ka Pilipino nga nag-freelance alang sa mga langyaw nga kliyente kinahanglan mag-andam sa mga dokumento sa self-employed dugang sa limpyo nga remittance trail.
Browse properties on BalayHub
See all listings →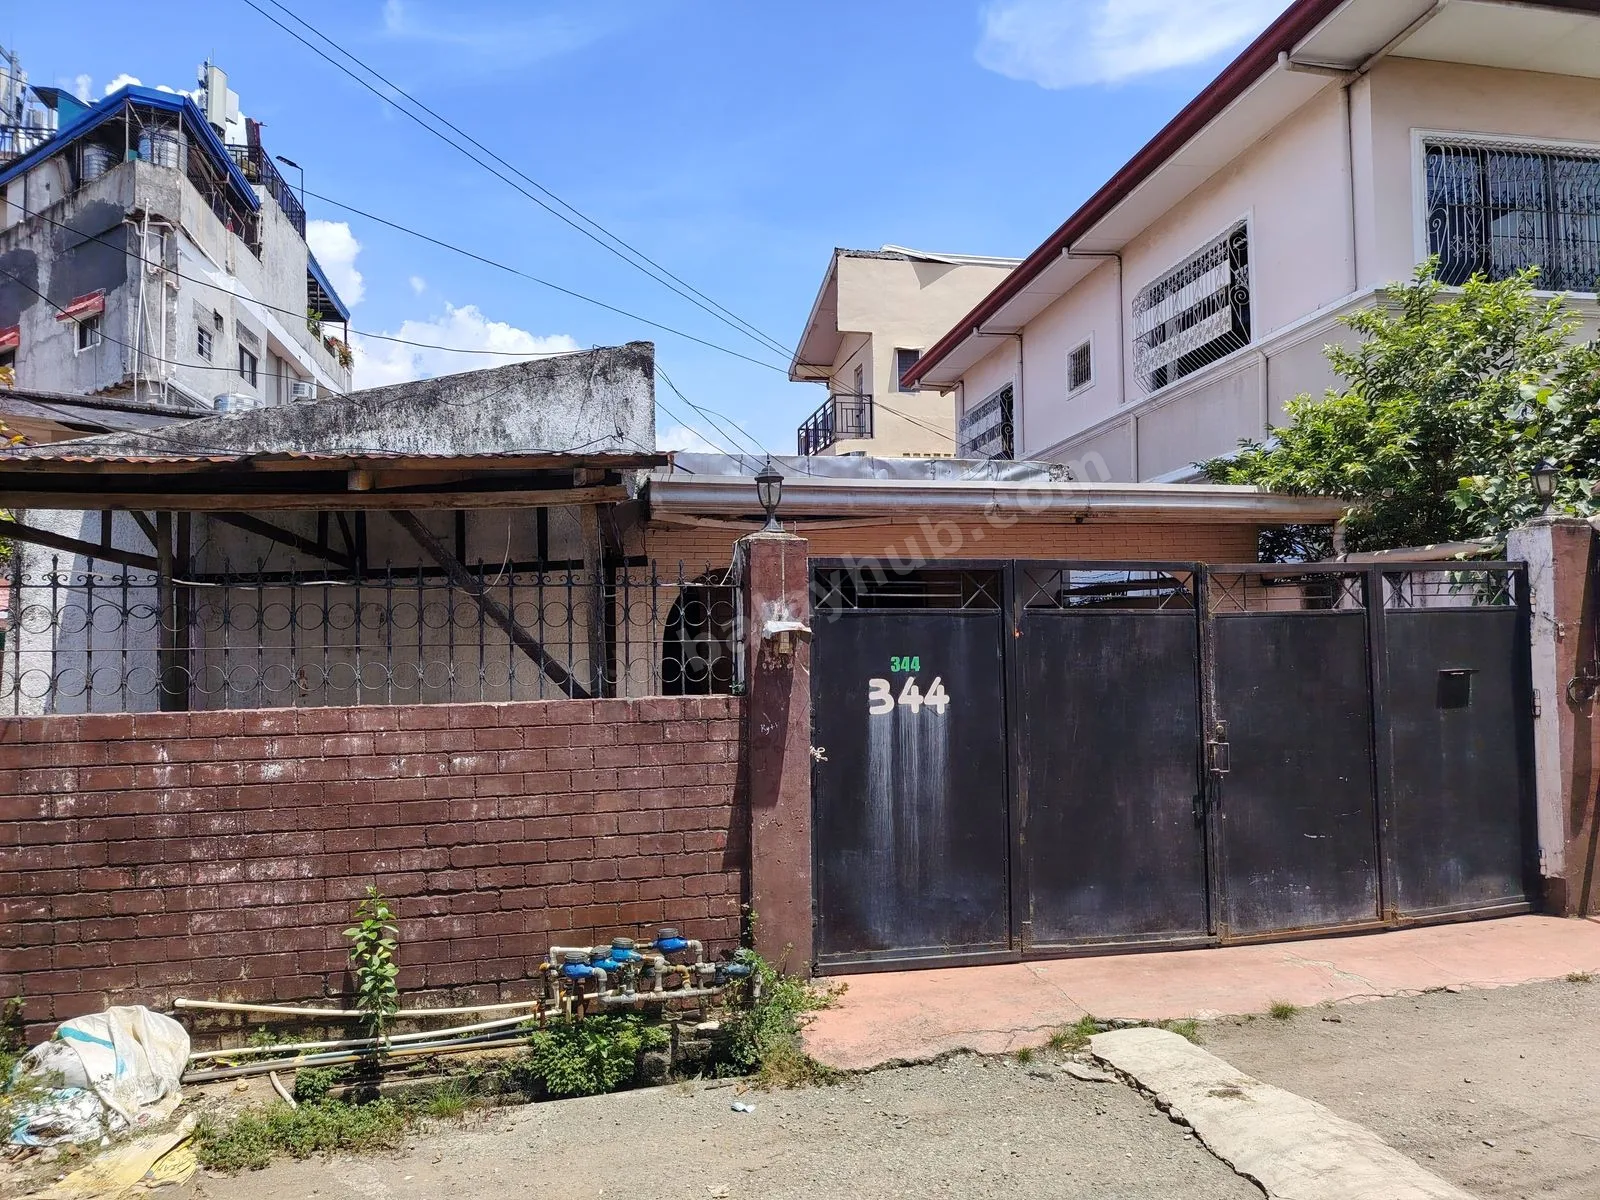
₱15,000,000
DIRECT SELLER | ₱15M House & Lot | San Antonio Village, V. RAMA Cebu City | 198 sqm | 4BR
Cebu
₱16,000,000
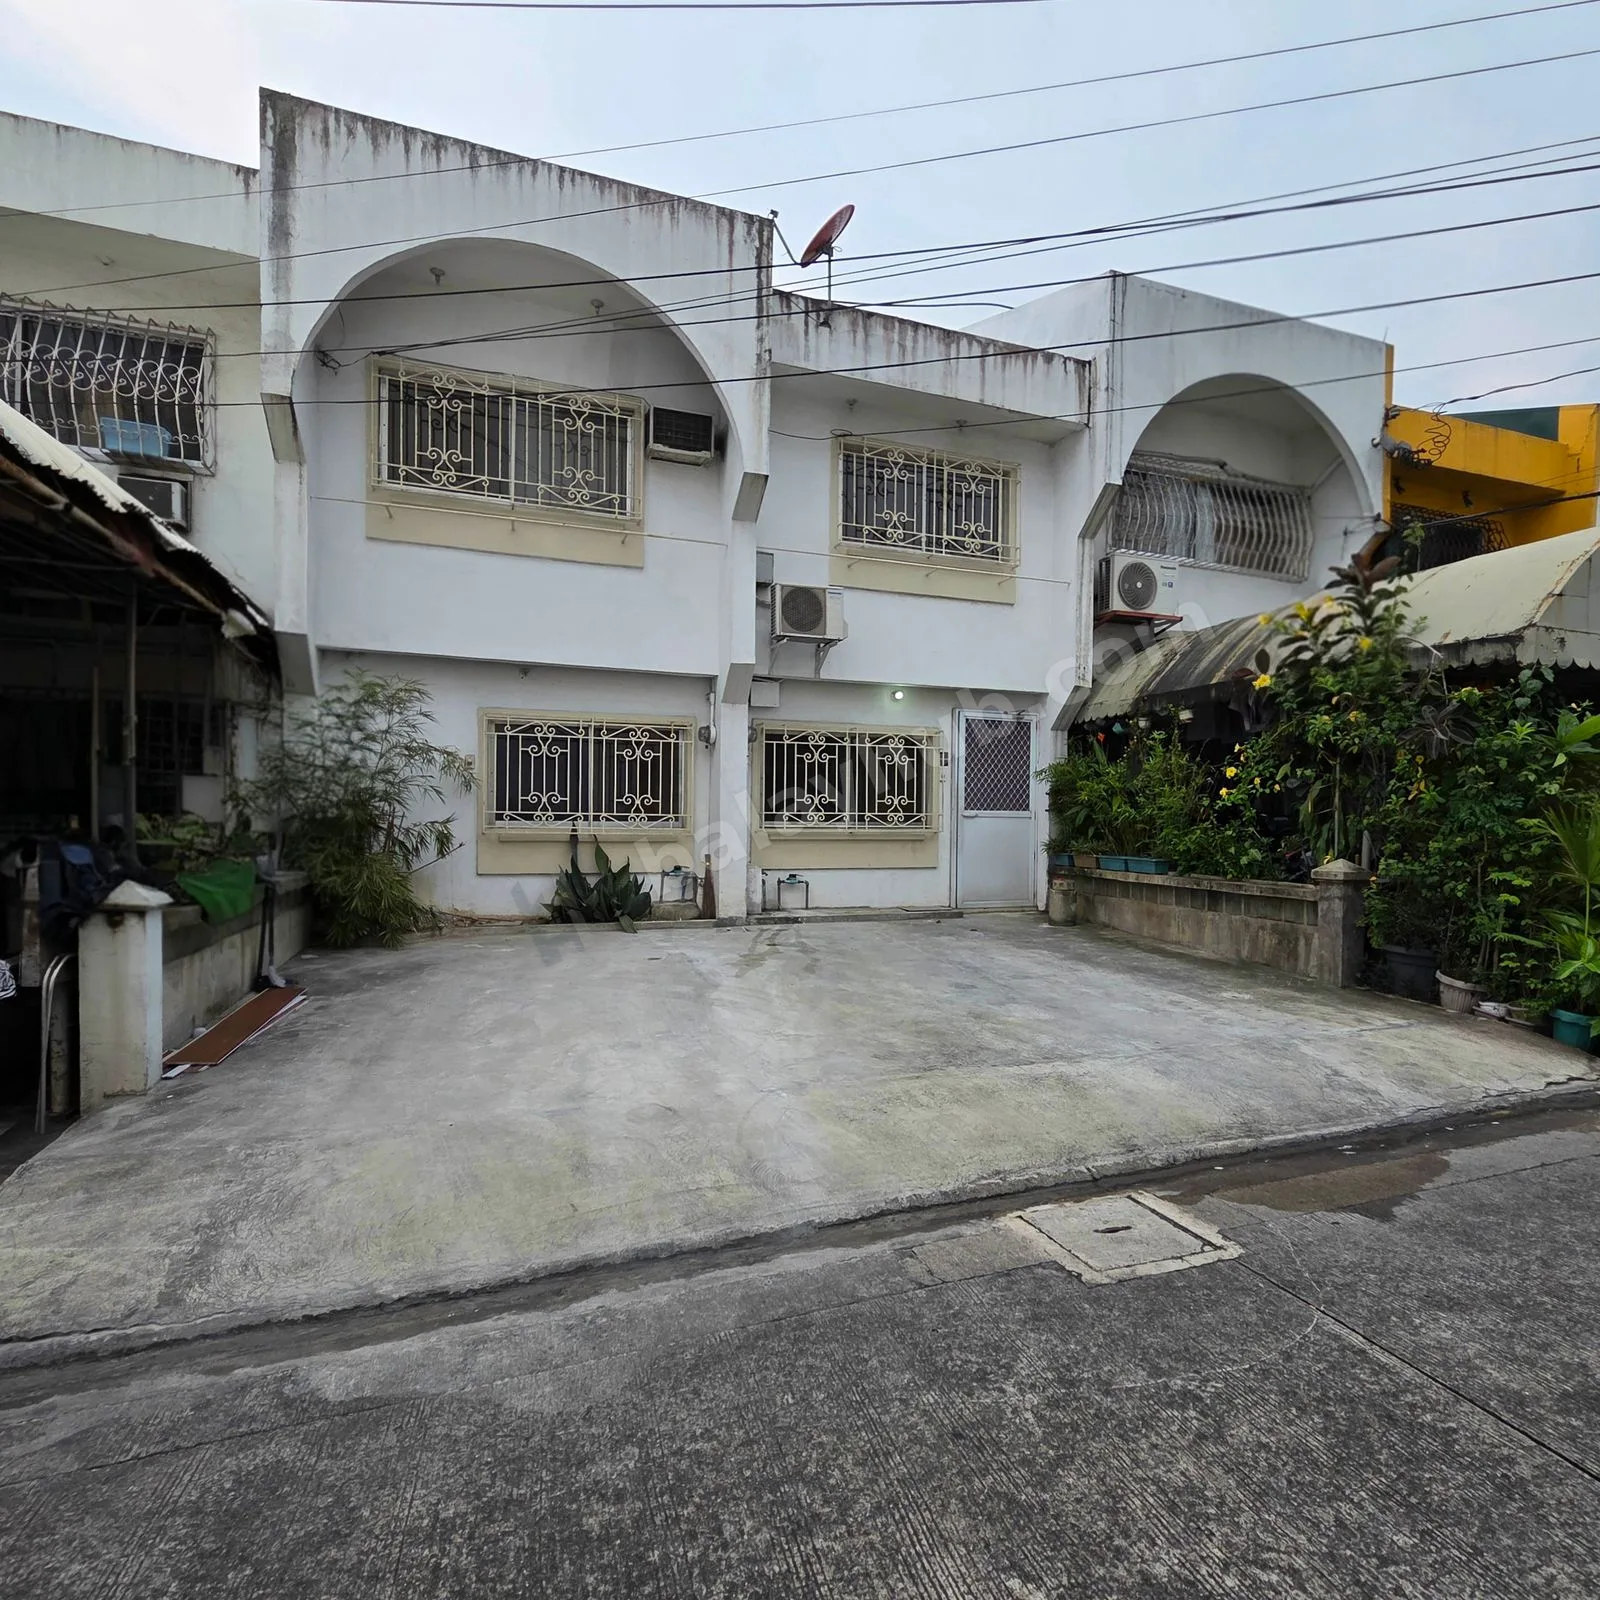
Mandaluyong Townhouse For Sale - 3 Bedroom, 3 Bath, 2 Parking, 90 sqm Lot, 24/7 Guard, Not Flooded
Mandaluyong
₱13,500,000
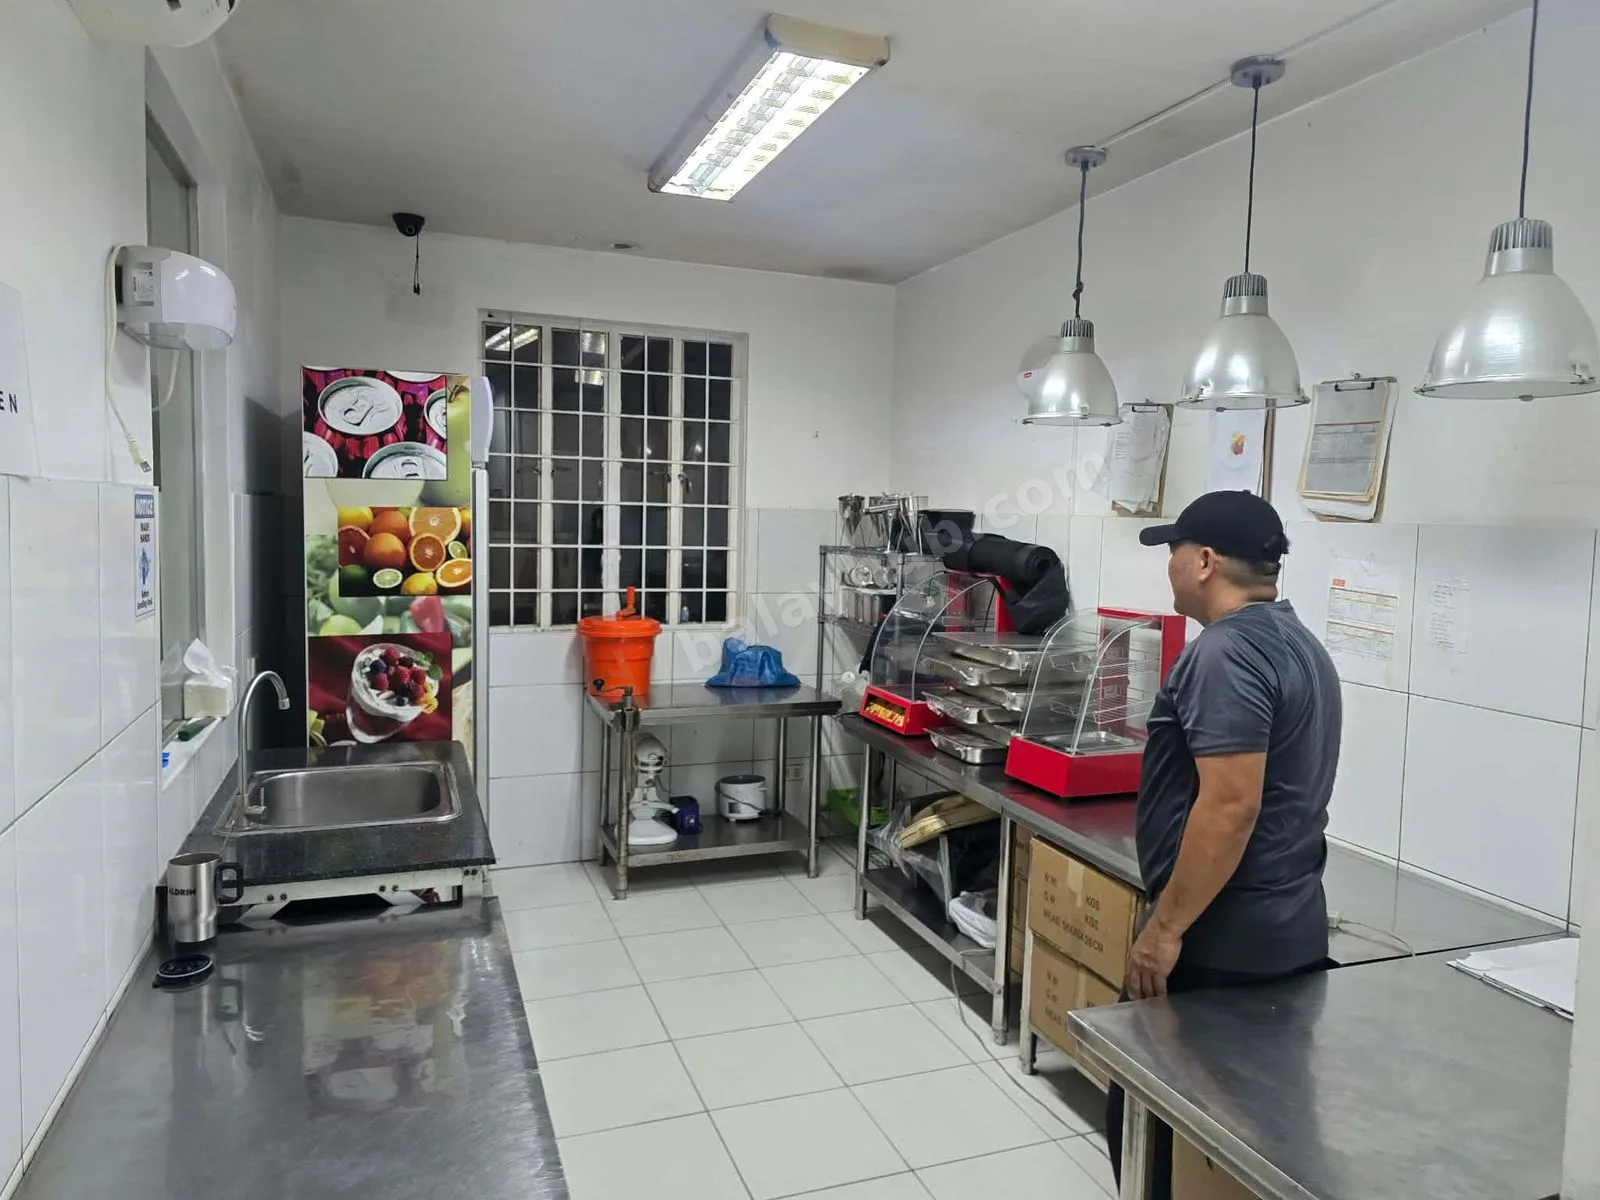
270 SQM Commercial Property for Sale or Rent – Ideal for Commissary, Catering & Business Operations
Muntinlupa
Read next
Unpaid Condo Dues Philippines: Penalties, Liens, Cut-offs
Unpaid condo dues earn interest, become a lien on your CCT and can end in foreclosure or a water cut-off. What RA 4726 and the Supreme Court allow.
Bank Housing Loan Requirements Philippines: Why Banks Say No
Bank housing loan requirements in the Philippines: documents, the ₱40,000 income floor, 80% loan-to-value, fees, and the reasons banks refuse applications.
Unpaid Amilyar: Penalties, Tax Sale and the Redemption Year
Unpaid amilyar penalties run at 2% a month for up to 36 months, then the city can levy and auction the property: timeline, redemption year and the fixes.